Pengendalian Internal Sederhana untuk Usaha Kecil
Pengendalian internal bukan istilah kantor besar. Intinya sederhana: uang dan barang dicek rutin oleh orang yang berbeda dari yang memegangnya.
Pengendalian internal terdengar seperti istilah kantor besar, padahal intinya sederhana: memastikan uang, barang, dan catatan usaha cocok. Di usaha kecil, pengendalian yang baik bukan sistem rumit, melainkan kebiasaan memeriksa yang dilakukan oleh orang yang berbeda dari orang yang memegang.
Apa yang sebenarnya dijaga
Yang dijaga ada empat: uang masuk, uang keluar, barang di rak, dan alat kerja. Dari keempatnya, uang paling sering bocor tanpa disadari karena nilainya mudah berpindah dan tidak meninggalkan bekas.
Tujuan pengendalian bukan mencurigai karyawan, melainkan melindungi mereka dari tuduhan yang tidak berdasar. Bila catatan rapi, karyawan yang jujur tidak perlu merasa khawatir saat ada selisih.
Tiga aturan pokok
- Orang yang menerima uang berbeda dari orang yang mencatat penjualan.
- Setiap transaksi dicatat hari itu juga, sekecil apa pun nilainya.
- Kas dihitung setiap tutup toko, lalu dicocokkan dengan catatan.
Bila hanya ada dua orang di usaha, prinsip ini tetap bisa dijalankan dengan cara bergilir: siapa yang menjadi kasir hari ini, dia yang mencatat besok, dan pemilik memeriksa keduanya di akhir pekan.
Menjaga barang dan alat
Barang di rak juga perlu dihitung, terutama jenis yang paling mahal atau paling cepat berkurang. Pilih beberapa jenis saja untuk dihitung rutin, bukan semuanya, supaya pekerjaan itu tidak memberatkan.
| Yang diperiksa | Seberapa sering | Siapa yang memeriksa |
|---|---|---|
| Kas harian | Setiap tutup toko | Kasir dan pencatat |
| Stok barang bernilai tinggi | Setiap pekan | Pemilik atau orang lain |
| Alat kerja | Setiap bulan | Pemilik |
Cara mencatat stok tanpa sistem mahal bisa Anda baca pada artikel mencatat persediaan dengan benar.
Memeriksa tanpa menyusahkan
Pemeriksaan yang terlalu sering membuat pekerjaan tersendat, apalagi di jam ramai. Buat aturan yang jelas: apa yang diperiksa, kapan, dan apa yang dilakukan bila ada selisih.
Untuk selisih kecil, catat saja lalu amati apakah berulang. Bila selisih berulang pada orang atau waktu yang sama, barulah bicarakan langsung dengan yang bersangkutan dan periksa cara kerjanya. Perlu diingat bahwa pemeriksaan tetap bisa keliru, jadi kesimpulan sebaiknya diambil setelah beberapa kali kejadian.
Menyesuaikan aturan dengan ukuran usaha
Pengendalian yang terlalu ketat membuat pekerjaan lambat, sedangkan yang terlalu longgar membuat kebocoran tidak ketahuan. Bentuknya perlu disesuaikan dengan jumlah orang, jenis usaha, dan nilai transaksi.
Untuk usaha dengan satu sampai tiga orang, aturan bergilir sudah memadai: siapa yang memegang uang hari ini tidak mencatat keuangannya, dan pemilik memeriksa pada akhir pekan. Untuk usaha yang lebih besar, pemisahan tugas sebaiknya tetap, bukan bergilir.
Jangan memakai aturan yang tidak mungkin dijalankan. Kalau setiap pengeluaran kecil menuntut dua tanda tangan, pekerjaan akan tersendat dan aturannya ditinggalkan. Buat batas nilai yang wajar, misalnya pengeluaran di bawah jumlah tertentu boleh dilakukan satu orang asalkan dicatat.
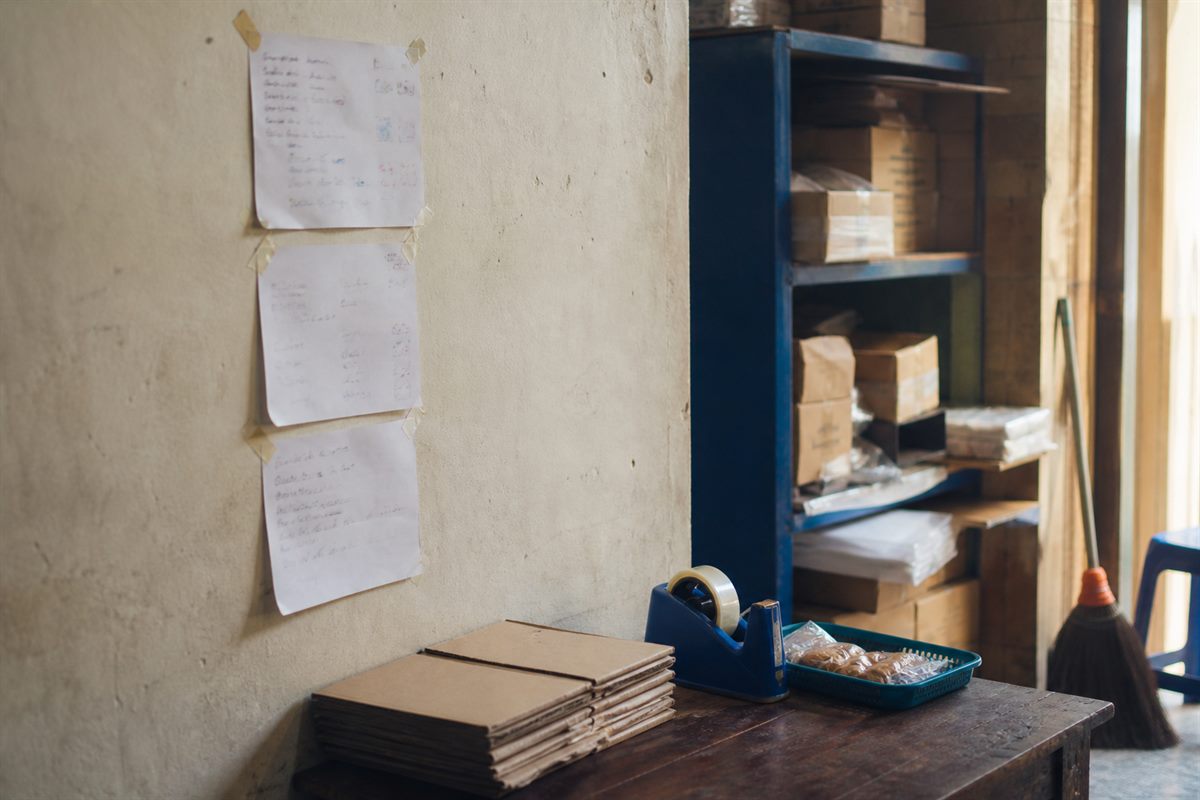
Tuliskan aturan itu dalam satu halaman lalu tempel di dekat kasir, karena aturan yang hanya diingat pemilik akan hilang saat pemilik tidak hadir. Konsistensi lebih penting daripada kerumitan: pengendalian sederhana yang berjalan setiap hari jauh lebih melindungi usaha daripada sistem lengkap yang hanya dipakai pada minggu pertama.
Periksa juga siapa saja yang memegang akses ke catatan dan uang, dan perbarui daftar itu setiap ada pergantian orang.
Simpan catatan dan uang dengan cara aman seperti dijelaskan pada panduan mengamankan uang dan catatan usaha. Mulai dari satu langkah minggu ini: tentukan siapa yang memegang uang dan siapa yang mencatat, lalu tuliskan pembagian itu di ruang kerja.
Pertanyaan yang sering muncul
Apakah usaha kecil benar-benar perlu pengendalian internal?
Perlu, tetapi dalam bentuk sederhana. Yang penting ada pemisahan tugas, pencatatan harian, dan pencocokan kas rutin, supaya selisih ketahuan lebih awal sebelum menjadi besar.
Bagaimana kalau usaha saya hanya dikerjakan dua orang?
Atur bergilir: siapa yang memegang uang hari ini tidak mencatat besok, dan pemilik memeriksa keduanya di akhir pekan. Prinsipnya bukan jumlah orangnya, melainkan ada pemeriksaan dari orang lain.
Apakah pengendalian internal berarti tidak mempercayai karyawan?
Tidak. Justru sebaliknya, catatan yang rapi melindungi karyawan yang jujur dari tuduhan saat ada selisih. Fokusnya pada kecocokan catatan, bukan pada mencurigai orang.
Apa yang harus dilakukan bila menemukan selisih uang?
Catat selisihnya lebih dulu, lalu amati apakah berulang. Bila berulang, bicarakan langsung dengan orang yang bertugas pada waktu itu dan periksa cara kerjanya, bukan langsung menuduh.