Mencatat Persediaan dengan Benar tanpa Sistem Mahal
Persediaan yang dicatat dengan benar mencegah uang tertahan di barang yang tidak laku. Cukup pakai kartu stok sederhana dan hitungan mingguan.
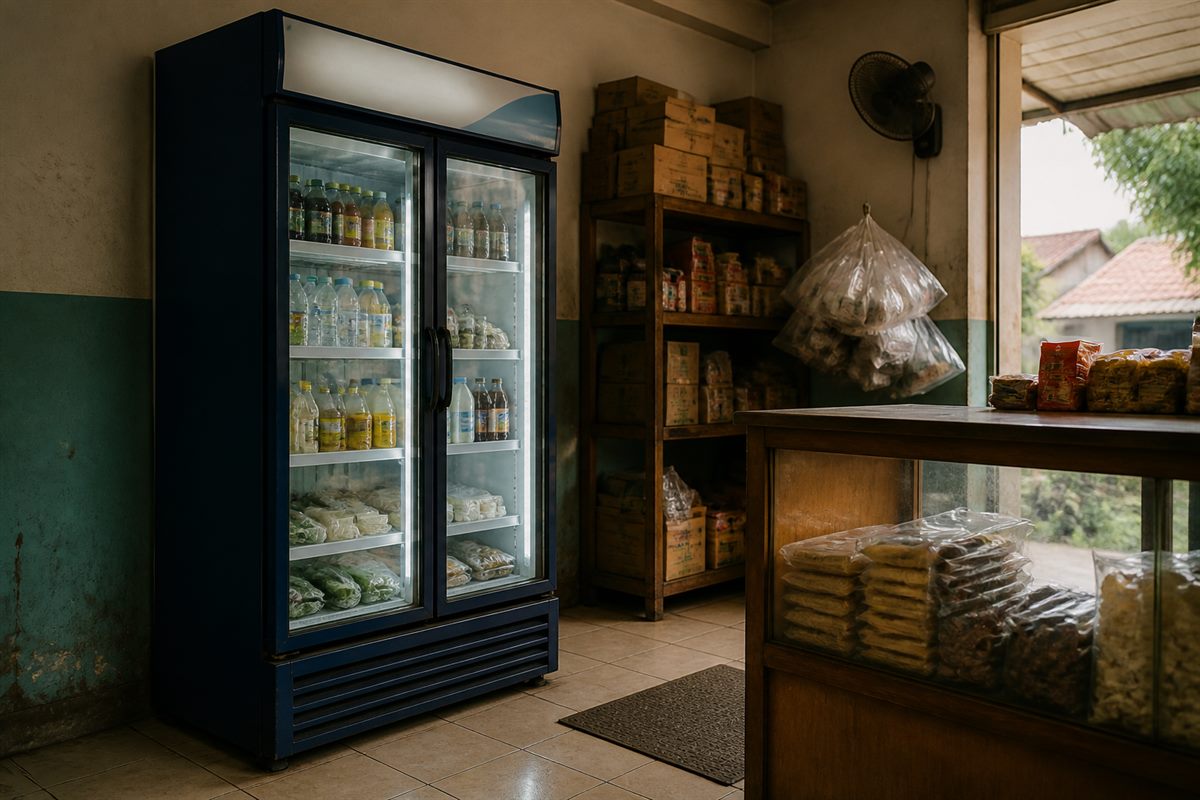
Uang yang tertahan di persediaan adalah uang yang belum bisa dipakai untuk hal lain. Karena itu mencatat persediaan dengan benar bukan soal kerapian semata, melainkan cara menjaga modal agar tidak menumpuk dalam bentuk barang yang tidak bergerak.
Prinsip yang cukup untuk usaha kecil
Anda tidak perlu sistem yang rumit. Cukup pegang beberapa prinsip berikut secara tetap.
- Catat barang masuk pada hari kedatangan, bukan menunggu akhir bulan.
- Catat barang keluar pada hari penjualan, termasuk yang dicatat di buku kasir.
- Pisahkan barang yang dijual satuan dengan barang yang dijual per kemasan besar.
- Tandai barang yang rusak atau kedaluwarsa supaya tidak terhitung sebagai barang yang bisa dijual.
- Periksa jumlah fisik secara berkala, minimal sekali sebulan.
Prinsip terakhir tidak bisa dilewati. Berapa pun rapi catatan Anda, kenyataan di rak tetap perlu diperiksa, karena selisih kecil sering muncul dari hal yang tidak tercatat.
Selisih antara catatan dan kenyataan biasanya datang dari tiga hal: penjualan yang belum tercatat, barang yang rusak tanpa dilaporkan, atau nota belanja yang terselip. Karena itu sediakan satu wadah untuk semua nota belanja, dan periksa isinya setiap hari sebelum tutup. Kebiasaan kecil ini menghemat jauh lebih banyak waktu daripada menelusuri selisih di akhir bulan.
Kartu stok sederhana sudah cukup
Kartu stok bisa dibuat pada buku tulis atau lembar kerja sederhana. Satu halaman untuk satu jenis barang yang paling penting, dengan kolom tanggal, masuk, keluar, dan sisa.
- Tulis nama barang dan satuannya di bagian atas halaman.
- Catat saldo awal bulan.
- Setiap ada pembelian, isi kolom masuk.
- Setiap ada penjualan, isi kolom keluar.
- Hitung sisa setelah setiap pencatatan, bukan hanya di akhir bulan.
Fokuskan kartu stok pada barang bernilai paling besar atau paling cepat berubah, misalnya bahan utama dan barang paling mahal. Tidak semua barang perlu diperlakukan sama.
Menghitung persediaan akhir
Catat hasil hitung fisik pada lembar terpisah beserta tanggalnya, bukan langsung menimpa catatan lama. Jejak itu berguna saat selisih muncul di kemudian hari, dan nomor urut pada setiap halaman memudahkan Anda menemukan catatan lama dengan cepat.
Pada akhir bulan, jumlahkan nilai barang yang masih ada. Cara paling sederhana adalah memakai harga beli terakhir untuk setiap jenis barang, lalu menjumlahkan semuanya.
Sebagai contoh perhitungan, misalkan sisa barang terdiri dari bahan dengan nilai beli total empat juta rupiah dan barang dagangan senilai dua juta rupiah, maka persediaan akhirnya enam juta rupiah. Bila persediaan awal bulan lima juta rupiah dan pembelian bulan itu tujuh juta rupiah, maka barang yang terpakai atau terjual nilainya enam juta rupiah. Angka ini hanya gambaran cara menghitung, bukan patokan bagi usaha Anda.
| Keterangan | Nilai contoh | Arti |
|---|---|---|
| Persediaan awal | 5.000.000 | sisa bulan lalu |
| Pembelian | 7.000.000 | belanja bulan ini |
| Persediaan akhir | 6.000.000 | sisa hasil hitung fisik |
Menyesuaikan dengan pekerjaan harian
Pencatatan akan berhenti kalau terlalu memberatkan orang yang melayani pembeli. Karena itu, tempatkan catatan sedekat mungkin dengan pekerjaan: buku kecil di dekat rak, atau kolom tambahan pada aplikasi yang sudah dipakai untuk mencatat penjualan.
Bila ingin menyederhanakan lebih jauh, langkahnya dijelaskan pada artikel cara mencatat stok dengan cara sederhana. Untuk mengurangi kerugian barang rusak, lihat pula cara mengurangi barang rusak dan terbuang.
Mulai dari sepuluh jenis barang yang paling penting minggu ini. Setelah kartu stok terisi rutin, tambahkan jenis barang lain sedikit demi sedikit.
Pertanyaan yang sering muncul
Apakah usaha kecil perlu aplikasi khusus persediaan?
Tidak selalu. Kartu stok di buku tulis atau lembar kerja sederhana sudah cukup untuk usaha dengan jumlah jenis barang yang terbatas.
Berapa sering persediaan harus diperiksa secara fisik?
Minimal sekali sebulan untuk barang bernilai besar, dan sesekali untuk barang cepat berubah seperti bahan segar. Semakin cepat berubah, semakin sering perlu diperiksa.
Bagaimana kalau catatan dan jumlah di rak berbeda?
Catat selisihnya, lalu cari penyebabnya: penjualan yang belum dicatat, barang rusak, atau salah hitung. Selisih kecil wajar, tetapi selisih besar perlu ditelusuri.
Apa gunanya menghitung persediaan akhir?
Angka itu dipakai untuk mengetahui berapa nilai barang yang benar-benar terpakai atau terjual, sehingga laba yang dihitung tidak berdasarkan perkiraan saja.